¿Llegas a fin de mes sin saber en qué se te fue el dinero? Le pasa a muchísima gente, y casi nunca es por ganar poco. Suele ser porque no hay un plan. En esta guía aprenderás cómo hacer un presupuesto mensual paso a paso, aunque nunca hayas hecho uno: cómo calcular tus ingresos reales, ordenar tus gastos, elegir un método sencillo (como la regla 50/30/20) y, sobre todo, cómo mantenerlo mes a mes sin agobiarte.
No necesitas saber de finanzas ni usar programas complicados. Basta con una hoja de papel, una hoja de cálculo o una app, y unos 30 minutos para empezar.
Aviso: este artículo es informativo y educativo. No sustituye el consejo de un asesor financiero profesional que conozca tu situación personal.
Contenido
- ¿Qué es un presupuesto mensual y para qué sirve?
- Cómo hacer un presupuesto mensual en 6 pasos
- Métodos de presupuesto: ¿cuál te conviene?
- Ejemplo práctico de presupuesto personal
- Errores comunes al hacer un presupuesto
- Cómo mantener tu presupuesto mes a mes
- Preguntas frecuentes
- Conclusión
¿Qué es un presupuesto mensual y para qué sirve?
Un presupuesto mensual es un plan que dice, antes de que empiece el mes, cuánto dinero va a entrar y a qué lo vas a destinar. No es una lista de prohibiciones: es una forma de decidir tú adónde va tu dinero, en lugar de descubrirlo cuando ya se gastó.
Tener un presupuesto personal sirve para:
- Saber exactamente en qué gastas y detectar fugas de dinero (suscripciones olvidadas, compras pequeñas que suman mucho).
- Ahorrar de forma constante, en lugar de ahorrar «lo que sobre» (que casi nunca sobra).
- Pagar deudas con un plan y no solo con buenas intenciones.
- Reducir el estrés: cuando sabes que las cuentas cuadran, duermes mejor.
Cómo hacer un presupuesto mensual en 6 pasos
1. Calcula tu ingreso neto mensual
Empieza por lo que realmente llega a tu cuenta, después de impuestos y descuentos. Si cobras 1.000 pero te descuentan 150, tu ingreso neto es 850. Ese es el número con el que trabajas.
Si tus ingresos varían (trabajas por cuenta propia, comisiones, propinas), usa como base el mes más bajo de los últimos 6 a 12 meses. Lo que ganes por encima de eso lo destinas a ahorro o deudas. Es más seguro planificar con poco y que sobre, que al revés.
2. Registra tus gastos de los últimos meses
Revisa los movimientos de tu banco, tarjetas y billeteras digitales de los últimos 2 o 3 meses. Anota todo, también el efectivo que recuerdes. No juzgues todavía: solo observa.
Un truco que funciona: ordena los movimientos por comercio o por tipo y suma cada grupo. Es muy habitual descubrir que pequeños gastos repetidos, como cafés, comida a domicilio o apps, suman al mes mucho más de lo que imaginabas. Ese descubrimiento suele ser el primer ahorro fácil.
3. Clasifica tus gastos en fijos, variables y ocasionales
- Gastos fijos: se repiten cada mes por un importe parecido. Alquiler o hipoteca, servicios básicos, transporte, cuotas de préstamos, seguros.
- Gastos variables: cambian cada mes y puedes ajustarlos. Supermercado, salidas, ropa, ocio.
- Gastos ocasionales: no son mensuales, pero llegan seguro. Regalos, mantenimiento del coche, matrícula escolar, renovación de documentos. Divide su coste anual entre 12 y resérvalo cada mes.
4. Define tus metas de ahorro y deudas
El ahorro debe ser una línea más del presupuesto, no lo que queda al final. Una prioridad habitual para principiantes es crear un fondo de emergencia. Muchos especialistas en finanzas personales sugieren reunir, con el tiempo, el equivalente a entre 3 y 6 meses de gastos esenciales. Empieza con una meta pequeña, por ejemplo un mes de gastos.
Si tienes deudas con intereses altos (por ejemplo, el saldo de una tarjeta de crédito), destinar una parte fija a pagarlas cada mes suele ser una de las mejores «inversiones» que puedes hacer.
5. Asigna una cantidad a cada categoría
Ahora reparte tu ingreso neto: primero gastos fijos, después ahorro y deudas, y por último los gastos variables. La regla de oro es sencilla:
Ingresos − (gastos fijos + ahorro + deudas + gastos variables) = 0 o más.
Si el resultado es negativo, tienes que recortar gastos variables, revisar fijos (cambiar de tarifa, renegociar) o buscar ingresos extra. No hay otra salida.
6. Elige una herramienta y revisa cada semana
Da igual si usas una libreta, una hoja de cálculo o una app de finanzas: la mejor herramienta es la que vas a usar. Lo importante es dedicar 10 minutos a la semana a comparar lo planificado con lo gastado.
Métodos de presupuesto: ¿cuál te conviene?
No hay un único método correcto. Estos son los más usados por principiantes:
La regla 50/30/20
Divide tu ingreso neto en tres partes: 50 % para necesidades (vivienda, comida, servicios, transporte), 30 % para deseos (ocio, caprichos, suscripciones) y 20 % para ahorro y deudas. La popularizaron Elizabeth Warren y Amelia Warren Tyagi en su libro All Your Worth (2005).
Es fácil de recordar. Pero si vives en una ciudad cara o tienes ingresos bajos, las necesidades pueden superar el 50 %. En ese caso, adapta los porcentajes, por ejemplo a 60/20/20 o 70/20/10, en lugar de abandonar el método.
Presupuesto base cero
Cada unidad de dinero recibe una tarea hasta que el ingreso menos lo asignado da exactamente cero. No significa gastarlo todo: el ahorro también es una «tarea». Es más detallado y da mucho control.
Método de sobres
Separas el dinero de cada categoría variable en «sobres», físicos o digitales (muchas apps y bancos permiten crear subcuentas o «bolsillos»). Cuando un sobre se vacía, se acabó el gasto en esa categoría hasta el mes siguiente.
Págate primero
En cuanto cobras, transfieres automáticamente un porcentaje fijo a ahorro. Con el resto vives como quieras. Es el método más simple para quien odia llevar cuentas.
| Método | Ideal para | Ventaja | Inconveniente |
|---|---|---|---|
| 50/30/20 | Principiantes con ingresos estables | Muy fácil de aplicar | Poco realista con ingresos bajos |
| Base cero | Quien quiere control total | Cada gasto tiene un propósito | Requiere más tiempo |
| Sobres | Quien gasta de más en variables | Pone límites claros | Menos práctico con pagos digitales |
| Págate primero | Quien odia llevar cuentas | Ahorro automático | No controla en qué se gasta el resto |
Ejemplo práctico de presupuesto personal
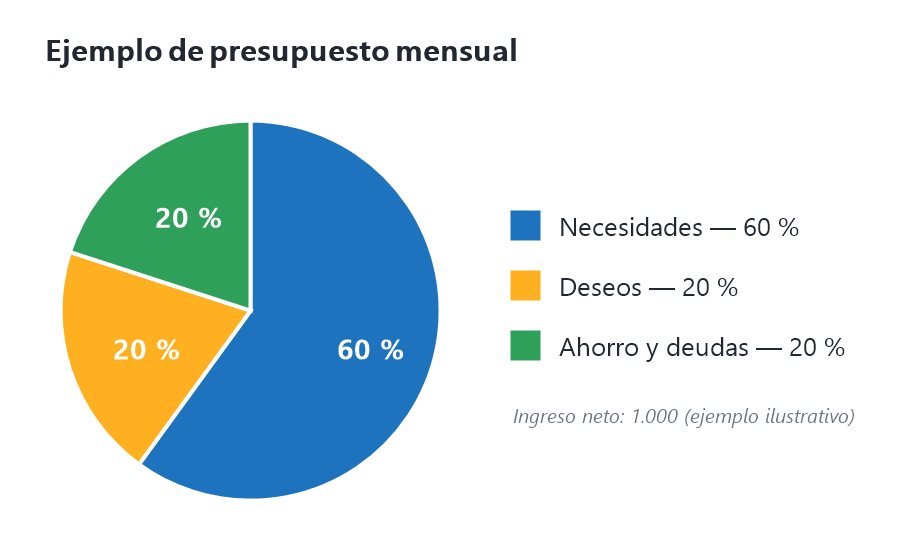
Imaginemos a Laura, con un ingreso neto de 1.000 unidades al mes (usa tu moneda local; lo que importa son las proporciones). Aplica la regla 50/30/20 adaptada a su realidad:
| Categoría | Tipo | Monto | % del ingreso |
|---|---|---|---|
| Alquiler | Necesidad (fijo) | 350 | 35 % |
| Servicios e internet | Necesidad (fijo) | 60 | 6 % |
| Supermercado | Necesidad (variable) | 150 | 15 % |
| Transporte | Necesidad (fijo) | 40 | 4 % |
| Ocio, salidas y suscripciones | Deseo | 150 | 15 % |
| Gastos ocasionales (reserva) | Deseo / previsión | 50 | 5 % |
| Fondo de emergencia | Ahorro | 120 | 12 % |
| Pago extra de tarjeta | Deuda | 80 | 8 % |
| Total | 1.000 | 100 % |
Sus necesidades suman un 60 %, así que Laura recortó los deseos al 20 % para mantener un 20 % para ahorro y deudas. Es un ejemplo ilustrativo: tus cifras dependerán de tu ciudad, tu familia y tus metas.
Errores comunes al hacer un presupuesto
- Planificar con el ingreso bruto en lugar del neto.
- Olvidar los gastos ocasionales: el seguro anual o los regalos de diciembre rompen cualquier presupuesto si no los prevés.
- Ser demasiado estricto: un presupuesto sin nada de ocio dura dos semanas. Deja un margen para disfrutar.
- No tener un colchón: sin fondo de emergencia, cualquier imprevisto termina en la tarjeta de crédito.
- Abandonar al primer mes malo: los primeros 2 o 3 meses son de ajuste. Es normal equivocarse en las estimaciones.
Cómo mantener tu presupuesto mes a mes
- Automatiza el ahorro y los pagos fijos el mismo día que cobras.
- Revisa una vez por semana, en 10 minutos: ¿vas bien en supermercado y ocio?
- Haz un cierre mensual: compara lo planificado con lo real y ajusta las cifras del mes siguiente.
- Revisa las suscripciones cada trimestre y cancela las que no uses.
- Celebra los avances: cada meta cumplida, como un mes de fondo de emergencia o una deuda pagada, merece reconocimiento.
Ten en cuenta que impuestos, comisiones bancarias y productos financieros varían según el país. Consulta la normativa y las entidades oficiales de tu país antes de tomar decisiones importantes. Algunos ejemplos de organismos con recursos gratuitos de educación financiera son la Oficina para la Protección Financiera del Consumidor (CFPB) en Estados Unidos, el portal Finanzas para Todos del Banco de España y la CNMV, y la CONDUSEF en México.
Preguntas frecuentes
¿Cuánto debería ahorrar cada mes?
Una referencia común es el 20 % del ingreso neto, pero lo importante es empezar. Si hoy solo puedes ahorrar el 5 %, hazlo y súbelo poco a poco.
¿Qué hago si mis gastos superan mis ingresos?
Recorta primero los gastos variables, después revisa los fijos (tarifas, seguros, alquiler) y valora ingresos extra. Si tienes deudas difíciles de pagar, busca orientación en organismos oficiales de protección al consumidor de tu país.
¿Es mejor usar una app o una hoja de cálculo?
Ninguna es mejor por sí misma. Las apps automatizan el registro. La hoja de cálculo te da más control y es gratuita. Elige la que vayas a usar de verdad.
¿Cómo hago un presupuesto si mis ingresos son variables?
Planifica con tu mes de ingresos más bajo y destina lo que entre por encima a un colchón, a ahorro o a deudas. Así los meses flojos no te desestabilizan.
¿Cada cuánto debo revisar mi presupuesto?
Lo ideal es un repaso rápido semanal y un cierre completo cada mes. También conviene revisarlo cuando cambian tus ingresos o tus gastos fijos.
Conclusión
Aprender cómo hacer un presupuesto mensual es el primer paso para tomar el control de tu dinero. Resumiendo:
- Trabaja siempre con tu ingreso neto.
- Clasifica tus gastos en fijos, variables y ocasionales.
- Trata el ahorro como un gasto fijo más.
- Elige un método sencillo, como la regla 50/30/20, y adáptalo a tu realidad.
- Revisa cada semana y ajusta cada mes.
¿Ya usas algún método de presupuesto? Cuéntanos en los comentarios qué te funciona. Si este artículo te ha sido útil, compártelo con alguien que esté empezando a ordenar sus finanzas.